Eismo įvykis visuomet sukelia didelį stresą, net ir tuomet, kai žala nėra didelė, o kaltininkas aiškus. Tačiau situacija akimirksniu tampa kur kas labiau įtempta, kai paaiškėja viena esminė detalė – avariją sukėlęs automobilis yra neapdraustas privalomuoju civilinės atsakomybės draudimu. Tokioje situacijoje nukentėjusiajam kyla natūralus nerimas: kas dabar atlygins patirtus nuostolius? Ar teks bylinėtis teismuose? Tuo tarpu avarijos kaltininkui prasideda tikras finansinis košmaras.
Lietuvos keliuose vis dar pasitaiko vairuotojų, kurie dėl užmaršumo, neatsakingumo ar tiesiog bandydami „sutaupyti“ rizikuoja sėsti prie neapdraustos transporto priemonės vairo. Šiame straipsnyje detaliai ir suprantamai išnagrinėsime visą procesą nuo pirmųjų minučių po avarijos iki galutinio žalos atlyginimo. Aptarsime, kokius žingsnius privalo žengti nukentėjusysis, kaip veikia Lietuvos Respublikos transporto priemonių draudikų biuras (LRTPDB) ir kodėl regresas neapdraustam kaltininkui gali virsti ilgalaike finansine praraja.
Pirmieji žingsniai įvykio vietoje: ką privalote žinoti?
Jeigu patekote į eismo įvykį ir kita pusė prisipažįsta (arba jūs patikrinę duomenų bazėje sužinote), kad neturi galiojančio privalomojo draudimo, jūsų veiksmų eiga turi iš esmės pasikeisti lyginant su standartine avarija.
Jokių kompromisų – būtina kviesti policiją
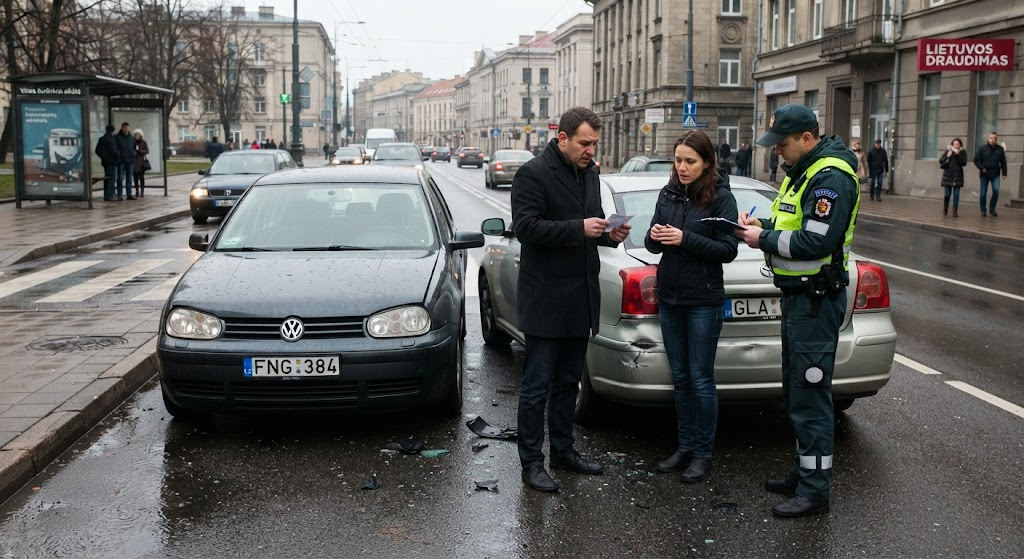
Viena didžiausių klaidų, kurią gali padaryti nukentėjusysis tokioje situacijoje, yra pasiduoti kaltininko įkalbinėjimams „susitarti vietoje“ arba tiesiog užpildyti eismo įvykio deklaraciją. Lietuvos Respublikos Kelių eismo taisyklės (KET) griežtai nurodo: jeigu bent viena iš eismo įvykyje dalyvavusių transporto priemonių nėra apdrausta privalomuoju draudimu (arba vairuotojas neturi teisės vairuoti, yra neblaivus), eismo įvykio deklaracijos pildyti negalima. Privalote nedelsiant kviesti policiją.
- Faktų fiksavimas: Policijos pareigūnai oficialiai užfiksuos įvykio aplinkybes, nubraižys schemą ir nustatys kaltininką. Tai yra jūsų pagrindinis garantas, kad žala vėliau bus atlyginta.
- Apsauga nuo sukčiavimo: Neapdrausti vairuotojai dažnai žada atlyginti žalą grynaisiais „rytoj“ arba „po atlyginimo“, tačiau praktika rodo, kad dažniausiai tokie pažadai subliūkšta, o kaltininkas tiesiog dingsta. Pareigūnų surašytas protokolas užkerta kelią tokioms manipuliacijoms.
- Įrodymų rinkimas: Kol laukiate policijos, būtinai nufotografuokite ar nufilmuokite įvykio vietą, automobilių padėtį, sugadinimus ir, labai svarbu, kaltininko automobilio valstybinius numerius. Jei yra liudininkų, paprašykite jų kontaktinių duomenų.
Kas atlygina žalą nukentėjusiajam?
Gera žinia nukentėjusiajam yra ta, kad Lietuvos (kaip ir visos Europos Sąjungos) teisinė bazė yra sukurta taip, jog nekaltas eismo dalyvis neliktų be kompensacijos. Jums nereikės asmeniškai samdyti advokatų ir teismuose persekioti neapdrausto kaltininko. Šią funkciją atlieka speciali institucija.
Transporto priemonių draudikų biuro (LRTPDB) funkcija
Kai avariją sukelia neapdraustas, vogtas automobilis arba neaiški transporto priemonė (tam tikrais atvejais), finansinę atsakomybę prieš nukentėjusįjį prisiima Lietuvos Respublikos transporto priemonių draudikų biuras. Tai yra organizacija, vienijanti visas Lietuvoje privalomąjį civilinės atsakomybės draudimą teikiančias bendroves. Biuras turi specialų iždo fondą, į kurį patenka dalis lėšų nuo kiekvieno mūsų perkamo draudimo poliso. Būtent iš šio fondo ir yra atlyginama žala, kai kaltininkas neturi draudimo.
Kaip vyksta žalos administravimo procesas?
Procesas nukentėjusiajam yra beveik toks pat paprastas, kaip ir įprastos avarijos atveju:
- Kreipimasis į draudikus: Gavę policijos pažymą apie įvykį, per 3 darbo dienas turite kreiptis į bet kurią Lietuvoje veikiančią draudimo bendrovę, kuri yra LRTPDB narė (pavyzdžiui, į savo draudimo bendrovę), arba tiesiogiai į patį Biurą. Dažniausiai Biuras nukreipia nukentėjusįjį į vieną iš draudimo įmonių, kuri veikia kaip Biuro atstovė ir administruoja žalą.
- Žalos vertinimas: Paskirtas ekspertas apžiūrės jūsų automobilį, įvertins sugadinimus ir sudarys sąmatą.
- Išmoka: Patvirtinus sąmatą, pinigai bus pervesti į jūsų nurodytą banko sąskaitą arba automobilis bus siunčiamas remontuoti į partnerių autoservisą. Viskas apmokama iš LRTPDB fondo.
Taigi, nukentėjęs asmuo savo pinigų nepraranda ir jam nereikia sukti galvos dėl to, iš kur kaltininkas gaus pinigų remontui.
Skaudžios pasekmės avarijos kaltininkui: finansinis bumerangas
Jei nukentėjusysis po avarijos gali atsikvėpti, tai neapdraustam kaltininkui problemos tik prasideda. Visuomenėje vis dar sklando pavojingas mitas: „Jei neturiu draudimo, tai tiesiog gausiu baudą už KET pažeidimą ir viskas“. Tai yra visiška netiesa. Valstybė neatleidžia nuo atsakomybės, ji tik laikinai „paskolina“ pinigus nukentėjusiajam per Draudikų biurą.
Regreso teisė: skola, kurios nepavyks išvengti
Kai LRTPDB išmoka kompensaciją nukentėjusiajam (už sugadintą automobilį, sugadintą miesto infrastruktūrą, asmens sveikatos sužalojimus ir kt.), Biuras įgyja regreso teisę į avarijos kaltininką. Tai reiškia, kad Biuras oficialiai pareikalauja kaltininko grąžinti visą nukentėjusiajam išmokėtą sumą iki paskutinio cento, plius žalos administravimo išlaidas.
Įsivaizduokite realistinį scenarijų: slidžiame kelyje neapdraustas, senas automobilis atsitrenkia į naujutėlaitį, iš salono ką tik išvažiavusį prabangų visureigį. Sugadinimai dideli. Visureigio remontas oficialiame servise atsieina 25 000 eurų. LRTPDB apmoka šią sąskaitą, o kitą dieną neapdraustas vairuotojas gauna reikalavimą sumokėti 25 000 eurų.
- Jei kaltininkas atsisako mokėti: Biuras nedelsiant kreipiasi į teismą. Teismo procesai tokioje situacijoje yra formalumas, nes kaltė jau įrodyta policijos. Teismas priteisia skolą.
- Antstolių įsikišimas: Byla perduodama antstoliams. Prasideda banko sąskaitų areštai, atskaičiavimai iš atlyginimo. Jei skola didelė, gali būti areštuojamas ir parduodamas iš varžytinių kaltininko nekilnojamasis turtas, automobilis ar kiti vertingi daiktai.
- Žala sveikatai – milijoniniai ieškiniai: Dar baisesnis scenarijus kaltininkui yra, jei avarijos metu sužalojami žmonės. Gydymo išlaidos, reabilitacija, prarastos darbinės pajamos ir neturtinė žala gali siekti šimtus tūkstančių eurų. Tokia skola žmogų gali paversti finansiniu įkaitu visam likusiam gyvenimui.
Administracinės baudos ir teisės vairuoti praradimas
Be milžiniškos finansinės atsakomybės per regresą, neapdraustas vairuotojas neišvengia ir tiesioginių sankcijų iš policijos:
- Bauda už transporto priemonės vairavimą neapdraustą privalomuoju civilinės atsakomybės draudimu (svyruoja nuo 60 iki 120 eurų).
- Bauda už eismo įvykio sukėlimą (priklauso nuo pažeidimo sunkumo).
- Jei avarija padaroma esant neblaiviam ar neturint teisės vairuoti, gresia tūkstantinės baudos, automobilio konfiskavimas ir net baudžiamoji atsakomybė.
Kaip situaciją keičia KASCO draudimas?
Jeigu esate nukentėjusysis ir turite savanoriškąjį transporto priemonių draudimą (KASCO), jūsų situacija tampa dar paprastesnė ir greitesnė. Nors policiją kviesti vis tiek yra privaloma, tolesnis procesas vyksta tiesiogiai per jūsų KASCO draudiką.
Jūs kreipiatės į savo KASCO draudimo bendrovę, ji greitai įvertina žalą, suremontuoja jūsų automobilį, o tada pati imasi teisinių veiksmų (regreso) prieš kaltininką arba Transporto priemonių draudikų biurą, kad atgautų patirtas išlaidas. Jums nereikia laukti jokių papildomų patvirtinimų ar sprendimų – jūsų automobilis sutvarkomas operatyviausiu įmanomu būdu. Svarbu paminėti, kad tokiu atveju (kai nesate kaltas dėl avarijos) išskaityta franšizė jums taip pat bus grąžinta iš kaltininko arba LRTPDB lėšų.
Pabėgimas iš įvykio vietos („Hit-and-run“): ką daryti tuomet?
Kartais pasitaiko, kad neapdraustas (arba net ir apdraustas) vairuotojas, suvokęs savo veiksmų pasekmes, išsigąsta ir pasišalina iš eismo įvykio vietos. Tokie atvejai yra vieni sudėtingiausių, tačiau ir čia įstatymai numato tam tikras apsaugos priemones.
Jeigu jus kliudė ir nuvažiavo neatpažinta transporto priemonė:
- Žala sveikatai: Jei avarijos metu nukentėjo žmonės (buvo sužaloti ar žuvo), Transporto priemonių draudikų biuras atlygina žalą asmeniui net ir tuo atveju, jei kaltininkas ir jo automobilis lieka nesurasti.
- Turtinė žala: Tai yra mažiau žinomas faktas, tačiau verta atkreipti dėmesį. Lietuvoje ir visoje ES galioja taisyklė: jei kaltininkas nerastas, turtinė žala (sugadintas automobilis) atlyginama TIK tuo atveju, jeigu eismo įvykio metu buvo padaryta rimta žala asmens sveikatai, dėl kurios nukentėjusysis turėjo būti gydomas ligoninėje. Jei jums tiesiog nubraukė buferį stovėjimo aikštelėje ir pabėgo (o jūs neturite KASCO ir kaltininkas nerastas), nuostolius teks dengti pačiam. Taip padaryta siekiant išvengti masinio sukčiavimo, kai žmonės patys apgadina savo automobilius ir bando gauti išmokas teigdami, kad „kažkas atsitrenkė ir pabėgo“.
Būtent todėl įvykio vietoje labai svarbu stengtis įsiminti bent dalį valstybinių numerių, automobilio markę, modelį ir spalvą, bei nedelsiant ieškoti liudininkų ar vaizdo stebėjimo kamerų įrašų.
Dažniausi mitai apie vairavimą be draudimo
Interneto forumuose ir socialiniuose tinkluose galima rasti daugybę klaidinančių teiginių, susijusių su automobilio draudimu. Sugriaukime populiariausius iš jų:
1 mitas: „Aš vairuoju labai atsargiai, todėl man draudimo nereikia, o bauda maža.“
Net patys geriausi vairuotojai nėra apsaugoti nuo techninių gedimų (pavyzdžiui, sprogus padangai automobilis išvažiuoja į priešingą eismo juostą) ar staigiai pasikeitusių oro sąlygų. Nors bauda už vairavimą be draudimo gali atrodyti „įkandama“, tūkstantiniai regresiniai ieškiniai sugriauna žmonių gyvenimus.
2 mitas: „Pasiskelbsiu asmeninį bankrotą ir skolos už avariją nurašys.“
Asmeninis bankrotas Lietuvoje yra sudėtingas ir ilgalaikis procesas, trunkantis kelerius metus, kurio metu asmuo turi gyventi iš minimalių lėšų. Be to, pagal Lietuvos įstatymus, ne visos skolos yra nurašomos. Skolos, atsiradusios dėl tyčinių veiksmų ar žalos asmens sveikatai atlyginimo, gali būti paliktos ir po bankroto procedūros pabaigos.
3 mitas: „Jei nenaudoju automobilio, jo drausti nereikia.“
Pagal dabartinius įstatymus, jeigu automobilis yra registruotas „Regitroje“ ir turi valstybinius numerius, jis privalo būti apdraustas, nepriklausomai nuo to, ar stovi kieme, ar važiuoja. Jei neketinate juo naudotis, privalote jį oficialiai išregistruoti arba sustabdyti registraciją. Kitaip sistemos (net ir nepadarius avarijos) gali automatiškai sugeneruoti baudą už privalomojo draudimo neturėjimą.
Praktiniai patarimai, kaip išvengti nemalonumų
Norint apsaugoti save nuo streso ir neplanuotų finansinių nuostolių, verta vadovautis keliais paprastais principais:
- Nuolat tikrinkite savo draudimo galiojimą: Naudokitės draudimo bendrovių priminimais SMS žinutėmis arba el. paštu. Dauguma avarijų su neapdraustais automobiliais įvyksta ne iš piktos valios, o tiesiog pamiršus atnaujinti sutartį.
- Turėkite vaizdo registratorių: Tai nepakeičiamas įrankis tiek siekiant įrodyti savo nekaltumą standartinėse avarijose, tiek bandant užfiksuoti iš įvykio vietos sprunkančio neapdrausto automobilio numerius.
- Neleiskite vairuoti kitiems, jei nesate tikri dėl draudimo: Jei skolinate savo automobilį draugui, įsitikinkite, kad draudimas galioja ir kad jo sąlygos (pavyzdžiui, vairavimo stažas ar amžius) leidžia kitam asmeniui sėsti prie vairo. Nors regresas dažniausiai nukreipiamas į avarijos kaltininką (vairuotoją), automobilio savininkas taip pat gali susidurti su rimtais teisiniais nemalonumais ir baudomis už pareigos apdrausti transporto priemonę nevykdymą.
Galutinės išvados
Avarija su neapdraustu automobiliu parodo, kaip stipriai Lietuvos teisinė sistema gina atsakingus ir nekaltus eismo dalyvius. Nukentėjusysis, teisingai atlikęs pirmuosius žingsnius – pirmiausia, iškvietęs policiją – gali jaustis saugiai, nes žalos atlyginimo našta krenta ant Transporto priemonių draudikų biuro pečių. Jokia žala neliks neatlyginta, o procesas bus skaidrus ir greitas.
Tuo tarpu tiems, kurie sėda prie vairo be privalomojo civilinės atsakomybės draudimo, eismo įvykis tampa gyvenimą keičiančiu momentu pačia blogiausia prasme. Regreso mechanizmas veikia nepriekaištingai: išmokėti tūkstančiai, o kartais ir dešimtys tūkstančių eurų, bus išieškoti pasitelkiant teismus bei antstolius. Tai priminimas kiekvienam vairuotojui, kad privalomasis draudimas nėra tik bereikšmis popierius ar skaitmeninis įrašas duomenų bazėje – tai esminis asmeninio finansinio saugumo skydas, saugantis nuo katastrofiškų pasekmių klaidos atveju.